

Credit Management
Alles Wissenswerte zu Forderungsrisiken und welche Maßnahmen Sie ergreifen können, um diese zu kontrollieren.
Beiträge
58-
Aug ’26
Artikel
 Kreditlimit: Vorschlag vom Agenten, Freigabe vom Menschen
Wer ein Kreditlimit vorschlägt, ist eine harmlose Frage. Wer es freigibt, ist es nicht.
-
Apr ’25
Artikel
 Credit Scoring mit KI-Agenten: Bewertung mit der Rechnung als Protokoll
Die interessante Frage beim KI-Scoring ist nicht, ob der Score genauer wird. Sondern ob er erklärbar bleibt.
-
Sep ’24
Artikel
 Der agentische Kreditmanagement-Prozess: 6 Punkte, die Automatisierung offen lässt
Die sechs Vorteile eines automatisierten Kreditmanagement-Prozesses gelten weiter. Jeder hat aber eine Stelle, an der heute ein Mensch übernimmt.
-
Apr ’24
Artikel Credit Manager
6 Punkte, die für einen automatisierten Kreditmanagement-Prozess sprechen
“Und dann passiert das ganz von alleine! Ich muss mich um nichts kümmern!” Wie klingt das für Sie?
-
Apr ’24
Success Stories Finance Executive
 Success Story: AVP Autoland
Auch in Wachstumsphasen effizient beim Forderungsmanagement bleiben.
-
Apr ’24
Artikel Credit Manager
 Kreditmanagement Aufgaben - das geht effizienter
Vielfalt führt zu Komplexität und diese oft zu ineffizienten Prozessen. Beim Kreditmanagement ist das ein Problem.
-
Apr ’24
Artikel Finance Executive
 3 Dinge, die Sie über das Kreditmanagement noch nicht wissen
Wirklich effizientes Kreditmanagement scheitert an 3 Faktoren. Kennen Sie die?
-
Dez ’23
Artikel Credit Manager
 SAP Credit Management – Unsere Tipps!
Die hohen Zinsen und die unsichere Wirtschaftslage tragen zu steigenden Kreditrisiken von Unternehmen bei. Jeder Lieferant, der in Vorleistung geht, sollte deswegen vorab auf effizientes Kreditmanagement setzen, um solche Risiken erfolgreich zu minimieren. Ein beliebtes Tool hierfür ist das SAP Credit Management, das zahlreiche nützliche Funktionen bereitstellt.
-
Dez ’23
Webinare Finance Executive · Buchhalter · Credit Manager
 Webinar zur Effizienzsteigerung im Automobilhandel
Informieren Sie sich über Kernthemen der Prozessoptimierung bei der Forderungsbearbeitung.
-
Nov ’23
Artikel Finance Executive
 Maßnahmen Zahlungsverzug: 4 Tipps für Transport und Logistik
Offene Forderungen sind eine existenzielle Gefahr. Das können Sie dagegen tun!
-
Nov ’23
Success Stories Finance Executive
 Success Story: Continental
Den Credit-Management-Prozess insgesamt weiterentwickeln und verbessern.
-
Okt ’23
Artikel Finance Executive
 Offene Forderungen zum Jahresabschluss stressen die Logistik
Ein Reizthema, das Sie nicht mehr reizen muss. Erfahren Sie mehr.
-
Okt ’23
Artikel Finance Executive
 Accounts Receivable vs. Payable: Die Unterschiede im Überblick
Käufe und Verkäufe auf Rechnung erfreuen sich in der Unternehmenswelt weiterhin einer sehr großen Beliebtheit. Die Abwicklung geht schnell und Leistungen können sofort nach der Bestellung erbracht werden, eine Wartezeit gibt es nicht. Daraus entstehen aber wiederum Herausforderungen für die Verwaltung, die sich im Teilbereich von Accounts Receivable vs. Payable widerspiegeln.
-
Sep ’23
Artikel Finance Executive
 Der Kreditrisiko-Standardansatz im Fokus
Damit Banken und Geldinstitute selbst in schwierigen Zeiten nicht in finanzielle Schieflage geraten, ist eine ordentliche Bewertung aller Kreditrisiken sowie ausreichend Kapital unabdingbar. Dadurch soll sichergestellt werden, dass im Notfall immer ausreichend Geldmittel vorhanden sind, um mögliche Ausfälle decken zu können. Zur Ermittlung der notwendigen Eigenmittelanforderungen gibt es grundsätzlich zwei Optionen: ein internes Modell (Internal Ratings Based Approach, IRBA) oder den Kreditrisiko-Standardansatz.
-
Sep ’23
Artikel Finance Executive
 Wichtige Tipps, um Liquidität zu sichern
In Zeiten steigender Zinssätze ist es für Unternehmen unglaublich wichtig, die eigene Liquidität stets ausreichend zu sichern. Denn Engpässe lassen sich nicht mehr so einfach mit günstigem Fremdkapital überbrücken, sondern sind mit erheblichen Zusatzkosten verbunden. Glücklicherweise gibt es einige bewährte Tipps und Maßnahmen, mit denen Sie selbst in schwierigen Zeiten bestens zurechtkommen.
-
Aug ’23
Artikel Credit Manager
 Kreditrisiko – Wissenswertes im Überblick
In Zeiten hoher Unsicherheiten kommt es immer wieder vor, dass Schuldner ihre aufgenommenen Kredite nicht mehr bezahlen können oder wollen. Eine ordentliche Risikobewertung ist in diesem Fall besonders wichtig, um Risiken und Ausfälle zu reduzieren. Das gilt zum einen natürlich für Banken als Kreditgeber, aber auch Unternehmen können im Geschäftsalltag davon profitieren, das Kreditrisiko ihrer Kunden richtig zu bewerten.
-
Mai ’23
Artikel Credit Manager · Finance Executive
 Warum sich automatisiertes Forderungsmanagement auszahlt
Noch heute stehen viele große Unternehmen vor einem immensen Aufwand, um ausstehende Forderungen ihrer Kunden eintreiben zu können. Der Prozess dahinter ist unglaublich zeitintensiv und frustriert in vielen Fällen sogar die eigenen Mitarbeiter. Glücklicherweise gibt es heutzutage moderne Software, die das Forderungsmanagement weitgehend automatisieren kann.
-
Mai ’23
Artikel Credit Manager
Digital Credit Scoring - Kreditbewertung effizient und exakt
Die traditionelle Bewertung der Kreditwürdigkeit wird durch das Digital Credit Scoring automatisiert und erweitert, um sicherzustellen, dass Kreditanträge zuversichtlich bewertet werden können. Wie funktioniert das und welche Vorteile hat diese neue Bewertungsmethode?
-
Mai ’23
Artikel Credit Manager
 Debitorenmanagement – Behalten Sie Forderungen im Auge!
Der Kauf auf Ziel oder auf Rechnung ist bei vielen Kunden ausgesprochen beliebt, sowohl im B2C- als auch im B2B-Bereich. Denn die Lieferung kann bei dieser Methode oftmals schneller erfolgen, weil ein Unternehmen erst nicht auf die Bezahlung warten muss. Zudem haben Kunden die Möglichkeit, die Ware nach Erhalt zu prüfen, ehe sie die Rechnung begleichen. Doch diese Zahlungsmethode geht auch mit einem gewissen Risiko für das Unternehmen einher – ein professionelles Debitorenmanagement ist also Pflicht!
-
Mai ’23
Artikel Finance Executive
 Zahlungsausfälle in Deutschland: So bleiben Sie liquide!
Die dynamische Entwicklung der Geschehnisse auf der Welt erlaubt der Wirtschaft keine Verschnaufpause, das bestätigen auch die Zahlen. Wie Unternehmen ihre Zahlungseingänge beschleunigen, Zahlungsausfälle vermeiden und somit mehr Liquidität vorweisen können, lesen Sie in diesem Artikel.
-
Apr ’23
Artikel Credit Manager
 Forderung geltend machen – Wie Sie an Ihr Geld kommen
Der Kauf auf Rechnung ist bei Kunden aufgrund der vielen Vorteile ausgesprochen beliebt, doch er geht auch mit etwas Unsicherheit einher. So müssen Unternehmen nicht selten sprichwörtlich dem Geld hinterherrennen, um am Ende halbwegs zeitig bezahlt zu werden. Es gibt jedoch einige sinnvolle Maßnahmen, mit denen Sie frühzeitig Ihre Forderung geltend machen können. Dadurch minimieren Sie letztlich auch das Risiko für einen Ausfall und stärken gleichzeitig Ihre Liquidität.
-
Apr ’23
Artikel Buchhalter
 Forderungsabtretung: So funktioniert sie reibungslos
Immer wieder geraten Unternehmen beim Eintreiben offener Forderungen in Schwierigkeiten. Es entstehen dabei nämlich nicht selten unglaublich hohe Aufwände und selbst dann ist ein Erfolg alles andere als garantiert. Vielmehr besteht die realistische Chance, trotz des hohen Einsatzes am Ende komplett leer auszugehen. Doch es gibt auch eine attraktive Alternative, mit der Sie sowohl die Aufwände als auch das Risiko erheblich minimieren können: die Forderungsabtretung.
-
Apr ’23
Artikel Finance Executive
 Neue Accounting Software - wenn Mitarbeitende blockieren
Die ausgezeichnete User Experience einer Software ist der Schlüssel für ausgezeichnete Leistungen im Finanzbereich. Erfahren Sie mehr.
-
Feb ’23
Artikel Buchhalter
 Zweifelhafte Forderung: Definition & Überblick
Der Umgang mit ungeplanten Zahlungsausfällen gehört für viele Unternehmen praktisch zum Geschäftsalltag. Ein klassisches Beispiel hierfür ist die Insolvenz eines Kunden, der einfach nicht mehr in der Lage ist, alle seine Rückstände zu begleichen. Daraus ergibt sich natürlich auch ein entsprechendes Risiko für das Unternehmen, das den möglichen Forderungsverlust in der Bilanz widerspiegeln muss. Genau diesen Fall soll eine zweifelhafte Forderung abdecken.
-
Jan ’23
Whitepaper Finance Executive
 Whitepaper: Schluss mit dem Chaos im Automobilhandel!
Wie Sie für eine deutlich kürzere Forderungslaufzeit sorgen und Kosten reduzieren.
-
Nov ’22
Artikel Credit Manager
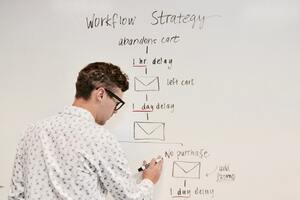 B2B-Credit-Management: Workflows, die das Leben vereinfachen
Ein professionelles und zielgerichtetes Kreditmanagement ist im B2B-Bereich heute ein wichtiger Bestandteil, um Kundenrisiken und Forderungen effizient verwalten zu können. Doch dieser Aufgabenbereich kann ebenso aufwendig und zeitintensiv sein. Deswegen ist es besonders wichtig, die richtigen Workflows im Credit Management mithilfe einer leistungsstarken Software umzusetzen. Diese hilft Ihrem Unternehmen letztlich auch dabei, jederzeit eine solide Finanzlage gewährleisten zu können.
-
Okt ’22
Artikel Credit Manager
 Forderungsausfall minimieren - darauf sollten Sie achten!
Nichts ist ärgerlicher, als wenn ein Kunde nicht zahlt, Sie aber bereits Waren geliefert oder Dienstleistung erbracht haben. Besonders gefährlich wird es bei großen Unternehmen, die aufgrund von Forderungsausfällen ein Vielfaches mehr erwirtschaften müssen, um Verluste aufzuwiegen.
-
Okt ’22
Success Stories Finance Executive
 Success Story: Vergölst
Die Herausforderungen im Debitorenmanagement bei großem Wachstum meistern.
-
Sep ’22
Artikel Finance Executive
 Forderungsausfall berechnen - so hoch sind die Auswirkungen auf Ihren Gewinn!
Ein Forderungsausfall ist riskant. Erfahren Sie, wie Sie den Forderungsausfall berechnen können und wie hoch die Auswirkungen auf Ihren Gewinn sein können.
-
Sep ’22
Artikel Credit Manager
 Delkredere verstehen: So lässt sich das Delkredererisiko effizient senken
Unter "Delkredere" versteht man die Haftung oder Gewährleistung für den korrekten Eingang einer Forderung. Da viele Unternehmen auf pünktliche Zahlungen angewiesen sind, ist der sogenannte "Delkrederefall" ein wirtschaftliches Risiko, welches es zu minimieren gilt.
-
Aug ’22
Artikel Credit Manager
 Credit-Risk-Management: Das Ende Ihrer Forderungsrisiken?
Forderungsrisiken sind wahre Liquiditäts-Killer und entstehen, wenn Sie Kunden Kredite gewähren. Lernen Sie mehr über Credit-Risk-Management, um gegenzusteuern.
-
Aug ’22
Artikel Credit Manager
Wie das Kreditlimit Unternehmen sinnvoll vor Risiken bewahrt
Oft fehlen in Unternehmen die Möglichkeiten, das Debitorenrisiko sinnvoll zu managen. Damit ist Gefahr in Verzug.
-
Jul ’22
Artikel Finance Executive
 Digitalisierung im Finanzbereich vs. geschäftliche Anforderungen?
Wenn die geschäftlichen Anforderungen nicht gegeben sind, stolpert der digitale Wandel. Muss nicht sein.
-
Jul ’22
Artikel Finance Executive
 Kosten der Digitalisierung vs. kein Budget? Ein Ausweg
Es fehlt das Budget, deswegen schleppen sich wichtige Innovationen im Finanzbereich. Mit Bilendo gibt es einen Ausweg.
-
Jun ’22
Artikel Buchhalter
 Debitorenbuchhaltung in SAP macht Sinn - mit Bilendo
Beim der Debitorenbuchhaltung in SAP entstehen immer wieder zwei Probleme: Datenübersicht und Informationsaustausch sind mangelhaft. Bilendo baut hier eine geniale Brücke.
-
Apr ’22
Artikel Credit Manager
 Credit Management Prozesse optimieren: Darauf kommt es an!
Beim Credit Management entscheiden Sie, wie mit Risiken im Unternehmen umzugehen ist. Dabei machen Feinheiten im Prozess den großen Unterschied.
-
Mär ’22
Artikel Buchhalter
 Order-to-Cash automatisieren: So machen Sie den Unterschied!
Der Order-to-Cash-Prozess ist komplex und darum aufwendig und teuer. Schaffen Sie mit Bilendo Abhilfe.
-
Feb ’22
Interviews Credit Manager
 Credit-Management-Prozesse: Warum Zusammenarbeit essenziell ist
Thomas Bravo wirft für uns einen Blick hinter die Kulissen der Credit-Management-Prozesse in Unternehmen und spürt Probleme sowie Lösungsmöglichkeiten auf.
-
Jan ’22
Artikel Credit Manager
 Credit Scoring modernisieren: Warum es sich lohnt
Wann haben Sie zuletzt die Parameter hinterfragt, die Sie fürs Credit Scoring heranziehen? Mehr Flexibilität wäre bestimmt dringend notwendig.
-
Aug ’21
Artikel Credit Manager
 Wie das Credit Management den Unternehmenswert bewahrt - auch in der Corona-Krise!
Die meisten Unternehmen sind erstaunlich gut durch die Corona-Krise gekommen. Doch das ist nicht selbstverständlich.
-
Mai ’21
Artikel Credit Manager
 Promise to Pay: Halten Ihre Kunden ihre Zahlungsversprechen ein?
Für Ihre Risikobewertung spielte es eine entscheidende Rolle, ob ein Kunde seinem Zahlungsversprechen ("Promise to Pay") nachkommt oder nicht. Mit Bilendo können Sie diesen Faktor ganz einfach beobachten.
-
Apr ’21
Artikel Buchhalter
 Kreditlimit von Kunden anpassen? So geht's ganz einfach
Kreditlimite sind für ein solides Credit Management essenziell - solange sie sich flexibel anpassen lassen. Nur so lassen sich Forderungsrisiken und Kapitalkosten effektiv senken.
-
Feb ’21
Artikel Credit Manager
 Forderungsausfallrisiko - spricht Risiko immer gegen Umsatz?
Viele Unternehmen scheuen davor zurück, Risiken einzugehen, müssen aber gleichzeitig nach Möglichkeiten suchen, den Umsatz zu erhöhen.
-
Feb ’21
Podcast Credit Manager · Vertriebsmitarbeiter
 Credit Manager und ihr Beitrag zu Umsatz und Risikomanagement
Wie haben sich die Anforderungen an die Rolle des Credit Managers verändert und welche Rolle spielt die Digitalisierung dabei? Darüber wollen wir heute mit unserem Gast Karste Thiele sprechen, der seit über 20 Jahren als Credit Manager arbeitet und sich auch darüber hinaus dem Wissenstransfer zu diesem Thema verschrieben hat.
-
Feb ’21
Artikel Buchhalter · Credit Manager
 Credit Manager Skills - wie die Krise 2020 die Branche veränderte
Wer kein Risiko eingeht, macht auch kein Geschäft. Doch die Corona-Krise hat die üblichen Bewertungskriterien erodiert. Was können Unternehmen tun, um gute Entscheidungen zu treffen?
-
Feb ’21
Podcast Credit Manager
 Credit Management Aufgaben: Wie sieht die Zukunft der Branche aus?
Was hat sich in den letzten Jahrzehnten im Credit Management verändert? Wie können sich Unternehmen in dieser komplexen und unsicheren Welt am besten aufstellen? Worauf kommt es an?
-
Jan ’21
Podcast Finance Executive · Credit Manager
 Credit Management Software: Die Gründungsgeschichte von Bilendo
Aus der Idee, für KMUs eine einfach zu implementierende Lösung für automatisiertes Mahnwesen zu entwickeln, ist in den letzten 2 Jahren eine Credit-Management-Plattform für Enterprise-Kunden gewachsen. Wie es dazu kam? Was sie anfangs nicht gesehen haben? Welches Problem Bilendo löst und warum AI kein "Allheilmittel" ist, darüber spricht unser CEO Flo heute mit seinem Mitgründer Markus, dem CFO von Bilendo.
-
Dez ’20
Whitepaper Credit Manager
 Whitepaper: Forderungsrisiken senken, Wachstum steigern
Forderungsrisiken gefährden die Existenz Ihres Unternehmens. Informieren Sie sich, wie Sie diese effektiv senken und so das Wachstum Ihres Unternehmens sichern!
-
Apr ’20
Artikel Credit Manager
 Kreditrisiko Management: So behalten Sie die Kontrolle
Auf Herausforderungen im Geschäftsalltag reagieren Sie am besten mit richtigem Kreditrisiko-Management.
-
Mär ’20
Artikel Finance Executive · Vertriebsmitarbeiter
 Credit-Manager-Aufgaben in der Corona-Krise
Viele Unternehmen fühlen sich im Moment wie auf Treibsand: Noch steht alles, aber die Welt gerät in Bewegung, das Unternehmen könnte wanken, im schlimmsten Falle versinken. Es gibt kein Rettungsszenario, keinen Masterplan im Handbuch, denn so eine Situation hat die Welt noch nicht gesehen. Nur wer mit dieser Größe X, mit dieser großen Unbekannten umgehen kann, wird die Krise überstehen.
-
Feb ’20
Artikel Buchhalter
 Zahlungsverzug? 3 Gründe, warum Ihre Kunden nicht zahlen
Der finanzielle Schaden, den Rechnungen im Verzug anrichten, ist für Ihr Unternehmen enorm. Effektive Maßnahmen beginnen mit dem Verständnis, warum Ihre Kunden in Verzug geraten.
-
Sep ’19
Artikel Finance Executive
 Wann macht eine Bonitätsprüfung Sinn?
Eine Bonitätsprüfung ist eine valide Möglichkeit, um vor einem Geschäftsabschluss das Risiko einzuschätzen, ob ein Kunde die Rechnung auch wirklich bezahlen wird. Doch die Aussagekraft einer Bonitätsprüfung ist begrenzt.
-
Jul ’19
Artikel Buchhalter
 Abtretungserklärung: Was ist das und was gilt es zu beachten?
Mit der Abtretungserklärung wird die Forderung eines Schuldners von einem Gläubiger (Zendent) an einen Dritten neuen Gläubiger (Zessionar) übertragen. Im Unternehmensalltag sollte man über die Besonderheiten und typische Use Cases Bescheid wissen. In diesem Artikel erfahren Sie alles Wichtige rund ums Thema.
-
Jun ’19
Artikel Buchhalter
 Debitorenbuchhaltung: Was ist das und wie geht sie besser?
Debitorenbuchhaltung ist vor allem eins: komplex. Darum aufwendig und zeitintensiv. Was können Sie dagegen tun?
-
Feb ’19
Artikel Credit Manager
 Debitorenrisiko nachhaltig reduzieren - 5 Tipps aus der Praxis
Für die Gesundheit Ihres Unternehmens ist es essenziell, dass Sie Debitorenrisiko so weit wie möglich reduzieren. Nur wie?
-
Feb ’19
Artikel Credit Manager
 Factoring und Kreditversicherung: Was ist der Delkredereschutz?
Handelsrechtlich ist das "Delkredere" die Haftung oder Gewährleistung für den Eingang einer Forderung. Jeder Rechnungssteller geht das Risiko ein, dass der Zahlungseingang verzögert oder sogar gar nicht eingeht ("Delkredererisiko"). Der "Delkrederefall" ist die Zahlungsunfähigkeit eines Rechnungsempfängers.
-
Jan ’19
Artikel Finance Executive
 Credit Management in SAP? Schluss mit Zeitverlust
Das Credit Management in SAP könnte besser laufen, wenn Daten besser strukturiert wären. Mit Bilendo geht´s!
-
Jan ’19
Artikel Credit Manager
 Kauf auf Rechnung: so machen Sie das Risiko kalkulierbar
Mit der Bezahloption "Kauf auf Rechnung" gehen Sie ein hohes Risiko ein für Ihr ganzes Unternehmen ein.